Đáng chú ý, Thông tư số 136/2026/TT-BTC quy định rõ nghĩa vụ kê khai, nộp thuế tiêu thụ đặc biệt đối với hàng hóa được mua hoặc nhận ủy thác để xuất khẩu nhưng không xuất khẩu mà tiêu thụ trong nước.
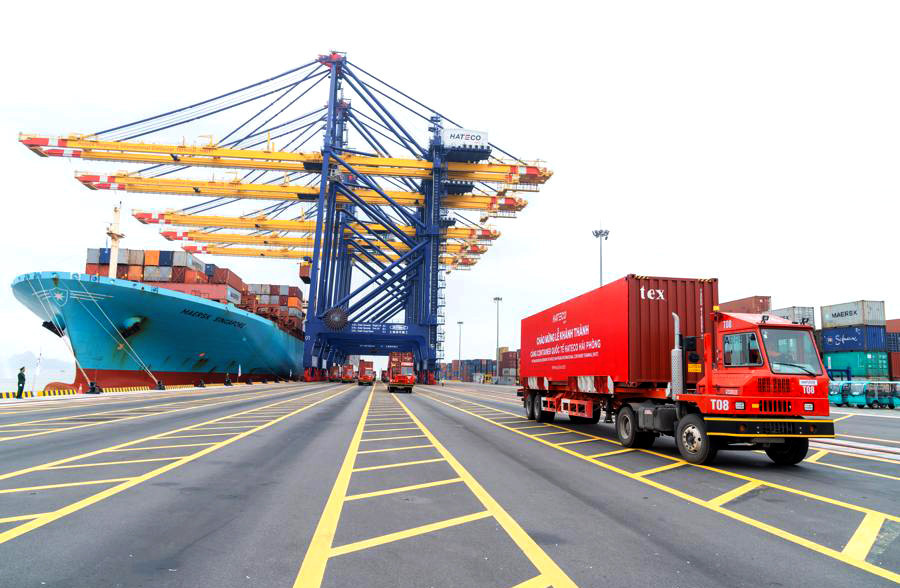
Hình minh họa
Cụ thể, đối với hàng hóa do tổ chức, cá nhân sản xuất, gia công, thuê gia công bán hoặc ủy thác cho tổ chức, cá nhân kinh doanh khác để xuất khẩu ra nước ngoài theo quy định tại khoản 1 Điều 4 Nghị định số 360/2025/NĐ-CP, tổ chức, cá nhân phải có hồ sơ gồm: Hợp đồng mua bán hàng hóa để xuất khẩu hoặc hợp đồng ủy thác xuất khẩu; hóa đơn bán hàng, giao hàng ủy thác xuất khẩu.
Trường hợp hợp đồng mua bán hàng hóa để xuất khẩu hoặc hợp đồng ủy thác xuất khẩu đã thanh lý toàn bộ hoặc từng phần, hồ sơ phải có biên bản thanh lý tương ứng.
Theo Thông tư, biên bản thanh lý phải thể hiện tên, số lượng, chủng loại, mặt hàng, giá bán của hàng hóa đã thực tế xuất khẩu; hình thức thanh toán; số tiền và số, ngày của chứng từ thanh toán không dùng tiền mặt của người mua nước ngoài cho tổ chức, cá nhân xuất khẩu và giữa tổ chức, cá nhân sản xuất với tổ chức, cá nhân xuất khẩu hoặc tổ chức, cá nhân nhận ủy thác xuất khẩu.
Biên bản thanh lý cũng phải thể hiện số, ngày của hợp đồng xuất khẩu và số, ngày của tờ khai hải quan đối với hàng hóa xuất khẩu.
Một nội dung mới đáng chú ý là quy định về hàng hóa đã được tổ chức, cá nhân xuất khẩu mua hoặc được ủy thác xuất khẩu nhưng thực tế không xuất khẩu mà tiêu thụ trong nước.
Theo đó, đối với hàng hóa thuộc trường hợp này, tổ chức, cá nhân có hàng hóa xuất khẩu phải kê khai, nộp thuế tiêu thụ đặc biệt đối với các hàng hóa này khi tiêu thụ, bán trong nước.
Thông tư cũng quy định thời điểm có chứng từ thanh toán không dùng tiền mặt được xác định theo hợp đồng hoặc phụ lục hợp đồng, nếu có. Chứng từ thanh toán không dùng tiền mặt được xác định theo quy định của pháp luật về thuế giá trị gia tăng.
Như vậy, cùng với việc quy định cụ thể hồ sơ đối với hàng hóa xuất khẩu, Thông tư số 136/2026/TT-BTC xác định rõ nghĩa vụ kê khai, nộp thuế tiêu thụ đặc biệt trong trường hợp hàng hóa được mua hoặc nhận ủy thác để xuất khẩu nhưng không thực hiện xuất khẩu mà chuyển sang tiêu thụ trong nước.
Thông tư số 136/2026/TT-BTC có hiệu lực thi hành từ ngày 15-9-2026.