Seaprodex: Hơn 8.500 tỷ đồng cho một lô cổ phần kèm quyền kiểm soát
29/9 tới đây, SCIC sẽ tổ chức phiên đấu giá 79,2 triệu cổ phiếu SEA của Tổng công ty Thủy sản Việt Nam - CTCP (Seaprodex) do SCIC sở hữu.
Mức giá khởi điểm được đưa ra cho toàn bộ 63,38% cổ phần Seaprodex được đấu giá là 5.809 tỷ đồng, tương đương 107.400 đồng/cổ phiếu. Trong khi đó, thị giá SEA tại phiên 14/9 khoảng 73.000 đồng/cổ phiếu, thấp hơn khoảng 32% so với giá khởi điểm.
Việc "bán lẻ rẻ hơn bán buôn" khá ngược đời với các sản phẩm thông thường, nhưng không hiếm trên thị trường chứng khoán.
Cơ cấu cổ đông hiện tại của Seaprodex cho thấy rõ hơn giá trị của lô cổ phần này. Ngoài SCIC, CTCP Địa ốc Ngân Hiệp sở hữu 24,03%, CTCP Đầu tư REDWOOD sở hữu 8,44% và các cổ đông khác nắm 4,14%. Địa ốc Ngân Hiệp và REDWOOD là hai pháp nhân có liên quan đến Novaland.
Đáng chú ý, phía sau doanh nghiệp thủy sản này là quỹ đất với tổng diện tích hơn 797.219 m2, tương đương gần 80 ha.
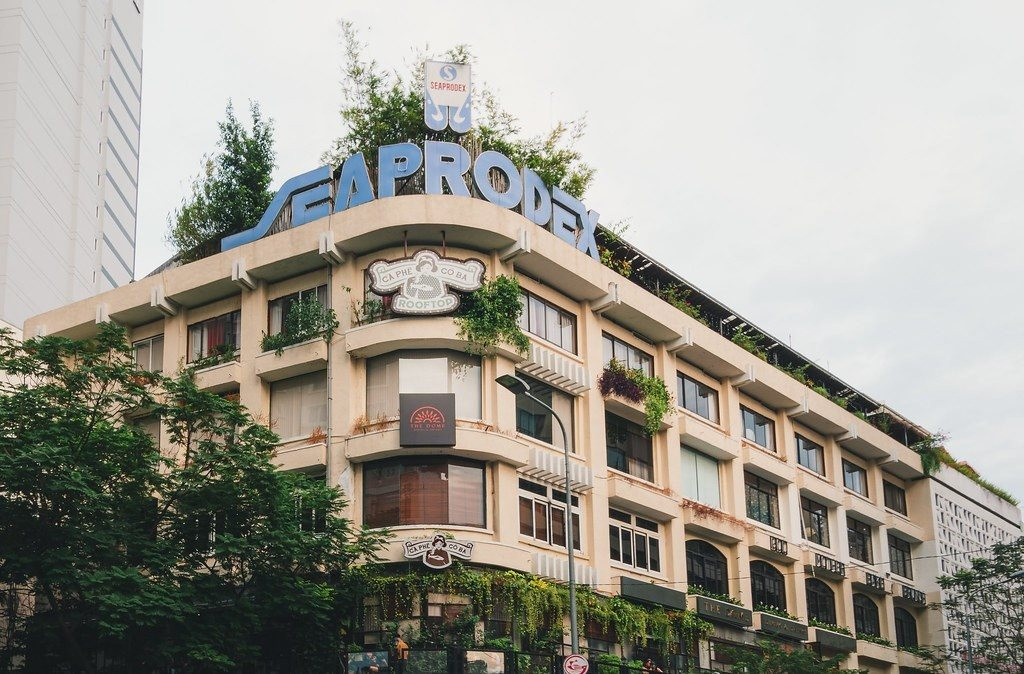
SCIC lên kế hoạch chào bán hơn 79,2 triệu cổ phiếu Tổng công ty Thủy sản Việt Nam - CTCP (Seaprodex, mã SEA), tương đương 63,38% vốn điều lệ.
Tại TP.HCM, Seaprodex đang quản lý một số khu đất tại các vị trí thương mại như cụm 2-4-6 Đồng Khởi và 21 Ngô Đức Kế với tổng diện tích 1.892 m2; khu đất 22-24-26 Mạc Thị Bưởi rộng 277,8 m2; 211 Nguyễn Thái Học rộng 243,4 m2; 7 Nơ Trang Long rộng 1.280 m2.
Doanh nghiệp còn có khoảng 30.015 m2 đất công nghiệp tại Khu công nghiệp Sóng Thần II, Dĩ An; khu đất 78-80-82 Thùy Vân tại Vũng Tàu rộng hơn 1.000 m2 và khu đất tại khu vực chân cầu Cỏ May, Phước Trung, Bà Rịa rộng tới 739.442 m2.
Tại Hà Nội, Seaprodex có khu đất 2 Ngô Gia Tự, Long Biên rộng 5.983,7 m2; tại Hải Phòng là khu đất 173 Ngô Quyền rộng 16.420 m2.
Tuy nhiên, một lô cổ phần lớn, đi kèm quyền kiểm soát và nhiều tài sản phía sau, chưa chắc đã dễ tìm được người mua.
Nhìn lại những thương vụ thoái vốn trước đây, có lô trị giá hàng nghìn tỷ đồng từng phải hủy vì không có nhà đầu tư đăng ký, nhưng cũng có những thương vụ thu hút người mua ngay khi quyền kiểm soát doanh nghiệp được đặt lên bàn cân.
Điểm lại những thương vụ không có người mua: EVNSPC và TV3, MSB
Hồi tháng 3/2025, Sở Giao dịch Chứng khoán TP.HCM (HoSE) thông báo việc đăng ký làm đại lý chào bán cạnh tranh theo lô cổ phiếu ra công chúng của Tổng công ty Điện lực miền Nam (EVNSPC) và Công ty Cổ phần Tư vấn Xây dựng Điện 3 (TV3) tại Công ty Cổ phần Thủy điện miền Trung (HoSE: CHP).
EVNSPC và TV3 dự kiến chào bán tổng cộng gần 33,8 triệu cổ phiếu CHP, tương đương 23% vốn điều lệ Thủy điện miền Trung. Giá khởi điểm cho cả lô hơn 2.950 tỷ đồng, tương đương 87.284 đồng/cổ phiếu.
Mức giá này cao gấp khoảng 2,2 lần thị giá CHP trên thị trường chứng khoán lúc đó.
Tuy nhiên, thương vụ cuối cùng không thành do không có nhà đầu tư nộp hồ sơ đăng ký.
Đằng sau mức định giá được đưa ra là những yếu tố như kết quả thẩm định chi phí thay thế hạ tầng thủy điện và dòng cổ tức tiền mặt ở mức 17-22%. Dù vậy, những yếu tố này chưa đủ để tạo ra lực cầu đối với cả lô cổ phần ở mức giá khởi điểm nói trên.
MSB cũng từng "ế" hơn 3.400 tỷ đồng cổ phần. Ảnh: MSB
MSB cũng từng "ế" hơn 3.400 tỷ đồng cổ phần. Cuối tháng 11/2025, VNPT công bố kế hoạch bán đấu giá toàn bộ số cổ phần đang nắm giữ tại Ngân hàng TMCP Hàng hải Việt Nam (MSB), tương ứng 6,05% vốn điều lệ.
Hơn 188,7 triệu cổ phiếu MSB được đưa ra chào bán với giá khởi điểm 18.239 đồng/cổ phiếu, tương đương tổng giá trị khoảng 3.441 tỷ đồng.
Tuy nhiên, đến hết thời hạn đăng ký và nộp tiền đặt cọc vào ngày 19/12/2025, không có nhà đầu tư nào đăng ký mua. HNX sau đó hủy phiên đấu giá dự kiến tổ chức ngày 26/12.
Với MSB, cơ sở định giá được đặt trong bối cảnh thẩm định thoái vốn ngoài ngành, cùng các chỉ số P/B và giá trị sổ sách của ngành ngân hàng. Nhưng một lần nữa, việc đưa ra cả lô cổ phần không đồng nghĩa với việc chắc chắn tìm được người mua.
Thương vụ bán được giá cao khi mua quyền kiểm soát: Vinaconex
Ở chiều ngược lại, lịch sử thoái vốn tại Vinaconex cho thấy khi tỷ lệ cổ phần đủ lớn để tạo ra quyền kiểm soát, giá trị của một lô cổ phần có thể khác đáng kể so với giá trị từng cổ phiếu trên sàn.
Tháng 11/2018, SCIC tổ chức đấu giá trọn lô 254,9 triệu cổ phiếu VCG, tương đương 57,71% vốn điều lệ Vinaconex. Công ty TNHH An Quý Hưng là nhà đầu tư trúng giá với tổng giá trị 7.366 tỷ đồng, cao hơn gần 2.000 tỷ đồng so với giá khởi điểm.
Sau khi đặt cọc 542,9 tỷ đồng, An Quý Hưng thanh toán nốt hơn 6.823 tỷ đồng vào ngày 4/12/2018.
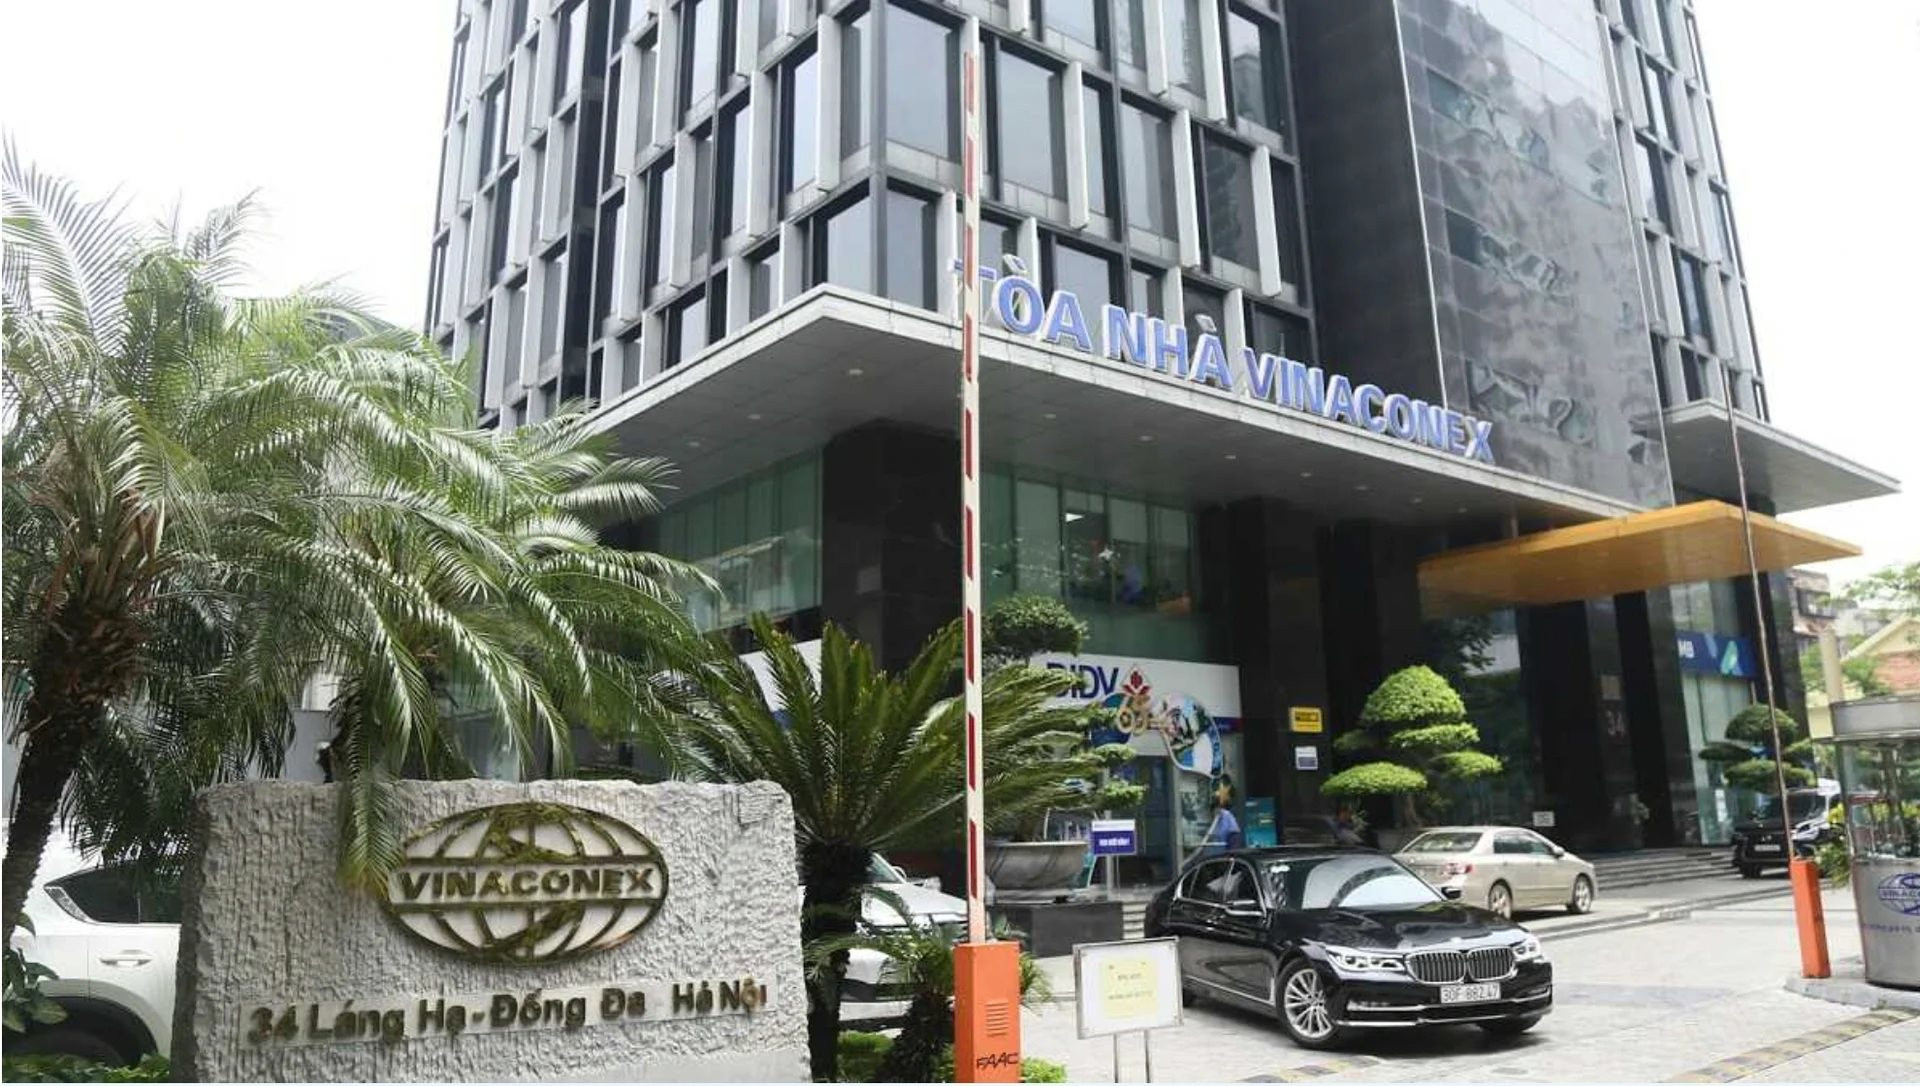
SCIC và Viettel thoái vốn khỏi Vinaconex với mức giá "thành công vượt kỳ vọng".
Thương vụ khi đó gây chú ý khi một số nhà đầu tư tham gia có quy mô vốn nhỏ hoặc mới thành lập. Sức hút của Vinaconex thời điểm đó không chỉ nằm ở hoạt động kinh doanh mà còn ở quỹ đất khoảng 3,2 triệu m2, tập trung chủ yếu tại Hà Nội, trong đó có Khu đô thị mới Bắc An Khánh (Splendora), cùng nhiều khu đất tại Hòa Lạc, Láng Hạ và Nguyễn Huy Tưởng.
Không lâu sau thương vụ của SCIC, Viettel cũng thoái vốn tại Vinaconex. Hơn 94 triệu cổ phiếu VCG, tương đương 21,28% vốn, được bán với tổng giá trị 2.002 tỷ đồng.
Phiên đấu giá của Viettel diễn ra ngay sau phiên đấu giá cổ phần Vinaconex của SCIC. Hai nhà đầu tư lọt qua vòng thẩm định là Công ty TNHH Bất động sản Cường Vũ và CTCP Tập đoàn Phát triển nhà và đô thị Thăng Long Việt Nam.
Kết quả, nhà đầu tư bỏ giá cao nhất trúng cả lô với tổng giá trị hơn 2.002 tỷ đồng, không chênh lệch nhiều so với giá khởi điểm.
Khác với thương vụ SCIC bán cổ phần chi phối, lô cổ phần của Viettel không tạo ra quyền kiểm soát tuyệt đối. Tuy nhiên, tỷ lệ sở hữu lớn vẫn có giá trị nhất định trong tương quan quyền lực giữa các nhóm cổ đông.
Thương vụ mua rẻ hơn thị giá vì người mua đã có quyền chi phối: Vocarimex
Vocarimex là một trường hợp đáng chú ý. Tháng 11/2021, Tập đoàn Kido công bố hoàn tất mua hơn 44,2 triệu cổ phiếu Tổng công ty Công nghiệp dầu thực vật Việt Nam - CTCP (Vocarimex - VOC), tương đương 36,29% vốn. Đây là số cổ phần do SCIC sở hữu và được bán đấu giá tại HNX.
Tổng giá trị cả lô gần 1.256 tỷ đồng, tương ứng 28.288 đồng/cổ phiếu, thấp hơn gần 25% so với mức giá khoảng 37.000 đồng/cổ phiếu của VOC trên UPCoM thời điểm đó.
Điểm đáng chú ý là Kido không phải một nhà đầu tư mới bước vào Vocarimex. Trước thương vụ, tập đoàn này đã sở hữu 51% vốn tại doanh nghiệp trong nhiều năm.
Sau khi mua trọn lô cổ phần của SCIC, Kido nâng tỷ lệ sở hữu lên 87,29%.
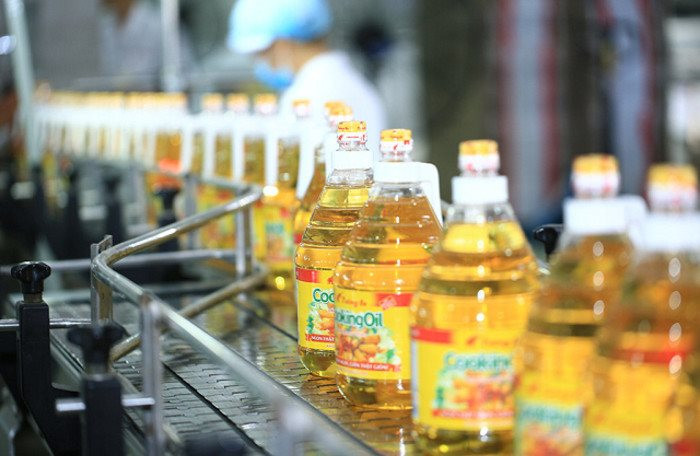
Kido mua hơn 44,2 triệu cổ phiếu Vocarimex.
Như vậy, nhìn riêng trên thị giá, mức giá đấu có thể tạo cảm giác “rẻ hơn thị trường”. Nhưng nhìn ở góc độ quyền kiểm soát, thương vụ lại nằm trong một câu chuyện khác: người mua vốn đã là cổ đông chi phối và việc mua thêm cổ phần giúp củng cố quyền sở hữu tại doanh nghiệp.
Động lực định giá khi đó còn gắn với vị thế của Vocarimex trong chuỗi dầu ăn, trong đó doanh nghiệp sở hữu các khoản đầu tư tại Dầu thực vật Cái Lân (Calofic) và Dầu Tường An.
51% vốn AFX sang tay sau một lần “ế”
Cuối năm 2020, 51% vốn nhà nước tại Công ty Cổ phần Xuất khẩu Nông sản Thực phẩm An Giang (AFX) được Quỹ đầu tư hạ tầng PVI mua.
Trước đó, thương vụ từng không thành công trong một phiên đấu giá hồi tháng 9.
SCIC sau đó chào bán cạnh tranh cả lô 17,85 triệu cổ phần AFX. Quỹ đầu tư hạ tầng PVI là một trong hai nhà đầu tư đăng ký mua, bên còn lại là cá nhân Hứa Minh Trí.
PVI trúng giá ở mức 19.000 đồng/cổ phần, cao hơn 100 đồng so với giá khởi điểm, tương đương tổng giá trị hơn 339 tỷ đồng.
Điểm đáng chú ý của thương vụ nằm ở chính tỷ lệ 51%, nhà đầu tư không mua một khoản đầu tư tài chính đơn thuần mà mua vị thế cổ đông chi phối.
Bên cạnh đó, AFX còn có hệ thống kho bãi, đất đai và cơ sở chế biến lúa gạo tại Đồng bằng sông Cửu Long. Những tài sản này tạo thêm cơ sở để nhà đầu tư xem xét giá trị của cả lô cổ phần.
Bán cả lô hay bán lẻ: Bài toán không đơn giản
Những trường hợp trên cho thấy giá trị của một thương vụ thoái vốn phụ thuộc rất lớn vào tỷ lệ cổ phần được bán.
Có trường hợp bán lô lớn nhưng không tìm được nhà đầu tư, như CHP và MSB. Có trường hợp lô cổ phần chi phối được săn đón với mức giá cao, như Vinaconex. Cũng có trường hợp giá mua cả lô thấp hơn thị giá, nhưng người mua vốn đã nắm quyền chi phối như Vocarimex.
Đây cũng là lý do cần đặt câu hỏi khi một doanh nghiệp hoặc cổ đông lớn lựa chọn bán buôn cả lô thay vì bán lẻ từng phần.
Bởi trong thực tế, có thể xuất hiện tình huống giá trị của cả lô không đơn giản bằng giá cổ phiếu nhân với số lượng cổ phần. Một lô đủ lớn để trao quyền kiểm soát có thể mang “phần giá trị” nằm ngoài chính số cổ phiếu đó. Ngược lại, nếu tỷ lệ cổ phần không tạo ra quyền quyết định hoặc quyền phủ quyết đáng kể, nhà đầu tư có thể không sẵn sàng trả thêm chỉ vì đó là một lô lớn.